正审被拒 / 额度售罄、下单被拒页面均展示贷超模块,且模块排序优先于信用报告。
把「被拒」
变成下一次借款的入口。
Powered by Bella
贷超是 MexiCash 在自身无法继续提供借款时,向用户推荐合作贷款产品的导流体系。本手册保留当前架构、可执行规则与使用说明。
02 / CURRENT STATE
当前体系,一页看懂
产品逻辑可分为三层:端内承接被拒用户、Motii 产品介绍页承接介绍与下载、对尚未注册的用户进行延迟触达。三层共同构成贷超,而非单一 Banner 位。
端内用户点击 Motii 后,只进入 Motii 产品介绍页,随后下载或打开 Motii。导流 OTP 页仅用于端外渠道的触达承接与归因。
未注册 Motii 的目标用户,会按被拒场景与既定时间节点校验注册状态,并通过 WhatsApp 触达;注册后停止后续触达。
当前覆盖量级
以下为最新提供的覆盖量级;正审被拒首贷已明确为日口径,其余未标注周期的量级按原始信息保留。
| 场景 | 客群 | 当前导流范围 | 覆盖量级 |
|---|---|---|---|
| 正审被拒 | 首贷 | 外导 Motii 及外部 | Motii 每日约 1,500;外部每日约 6,000–7,000 |
| 正审被拒 | 续贷 | Motii + 外导(仅 DPD9+) | Motii 约 1,000+(保持不变);外导每日约 1,000 |
| 提现被拒 | 首贷 | 无端外导流 | 量级较少,暂不考虑 |
| 提现被拒 | 续贷 | 仅 Motii | 约 1,000+ |
策略条件与调整时间详见「变更记录(按时间排序)」。
03 / PRIMARY FLOW
被拒后的主用户链路
正审被拒 / 额度售罄入口已上线;09 月 17 日起,新增下单被拒承接页以及首页下单被拒入口。产品差异由资源位和策略标签决定。
正审被拒、额度售罄、下单被拒
→
正审被拒沿用导流标签判断;下单 / 支用被拒页按资源位展示贷超产品列表。标签优先级为 Motii > Starpresta > Loan Hub,但页面可同时出现多个产品卡。
→
页面展示贷超模块及信用报告,贷超排在上面。用户按所点产品进入相应链路;其中端内点击 Motii,只进入 Motii 产品介绍页,再下载 / 打开 Motii。
→
被拒后按注册状态检查;未注册者进入 MA WhatsApp 节点,注册后立即停止。
04 / IN-APP INTERACTION
端内交互与页面分支

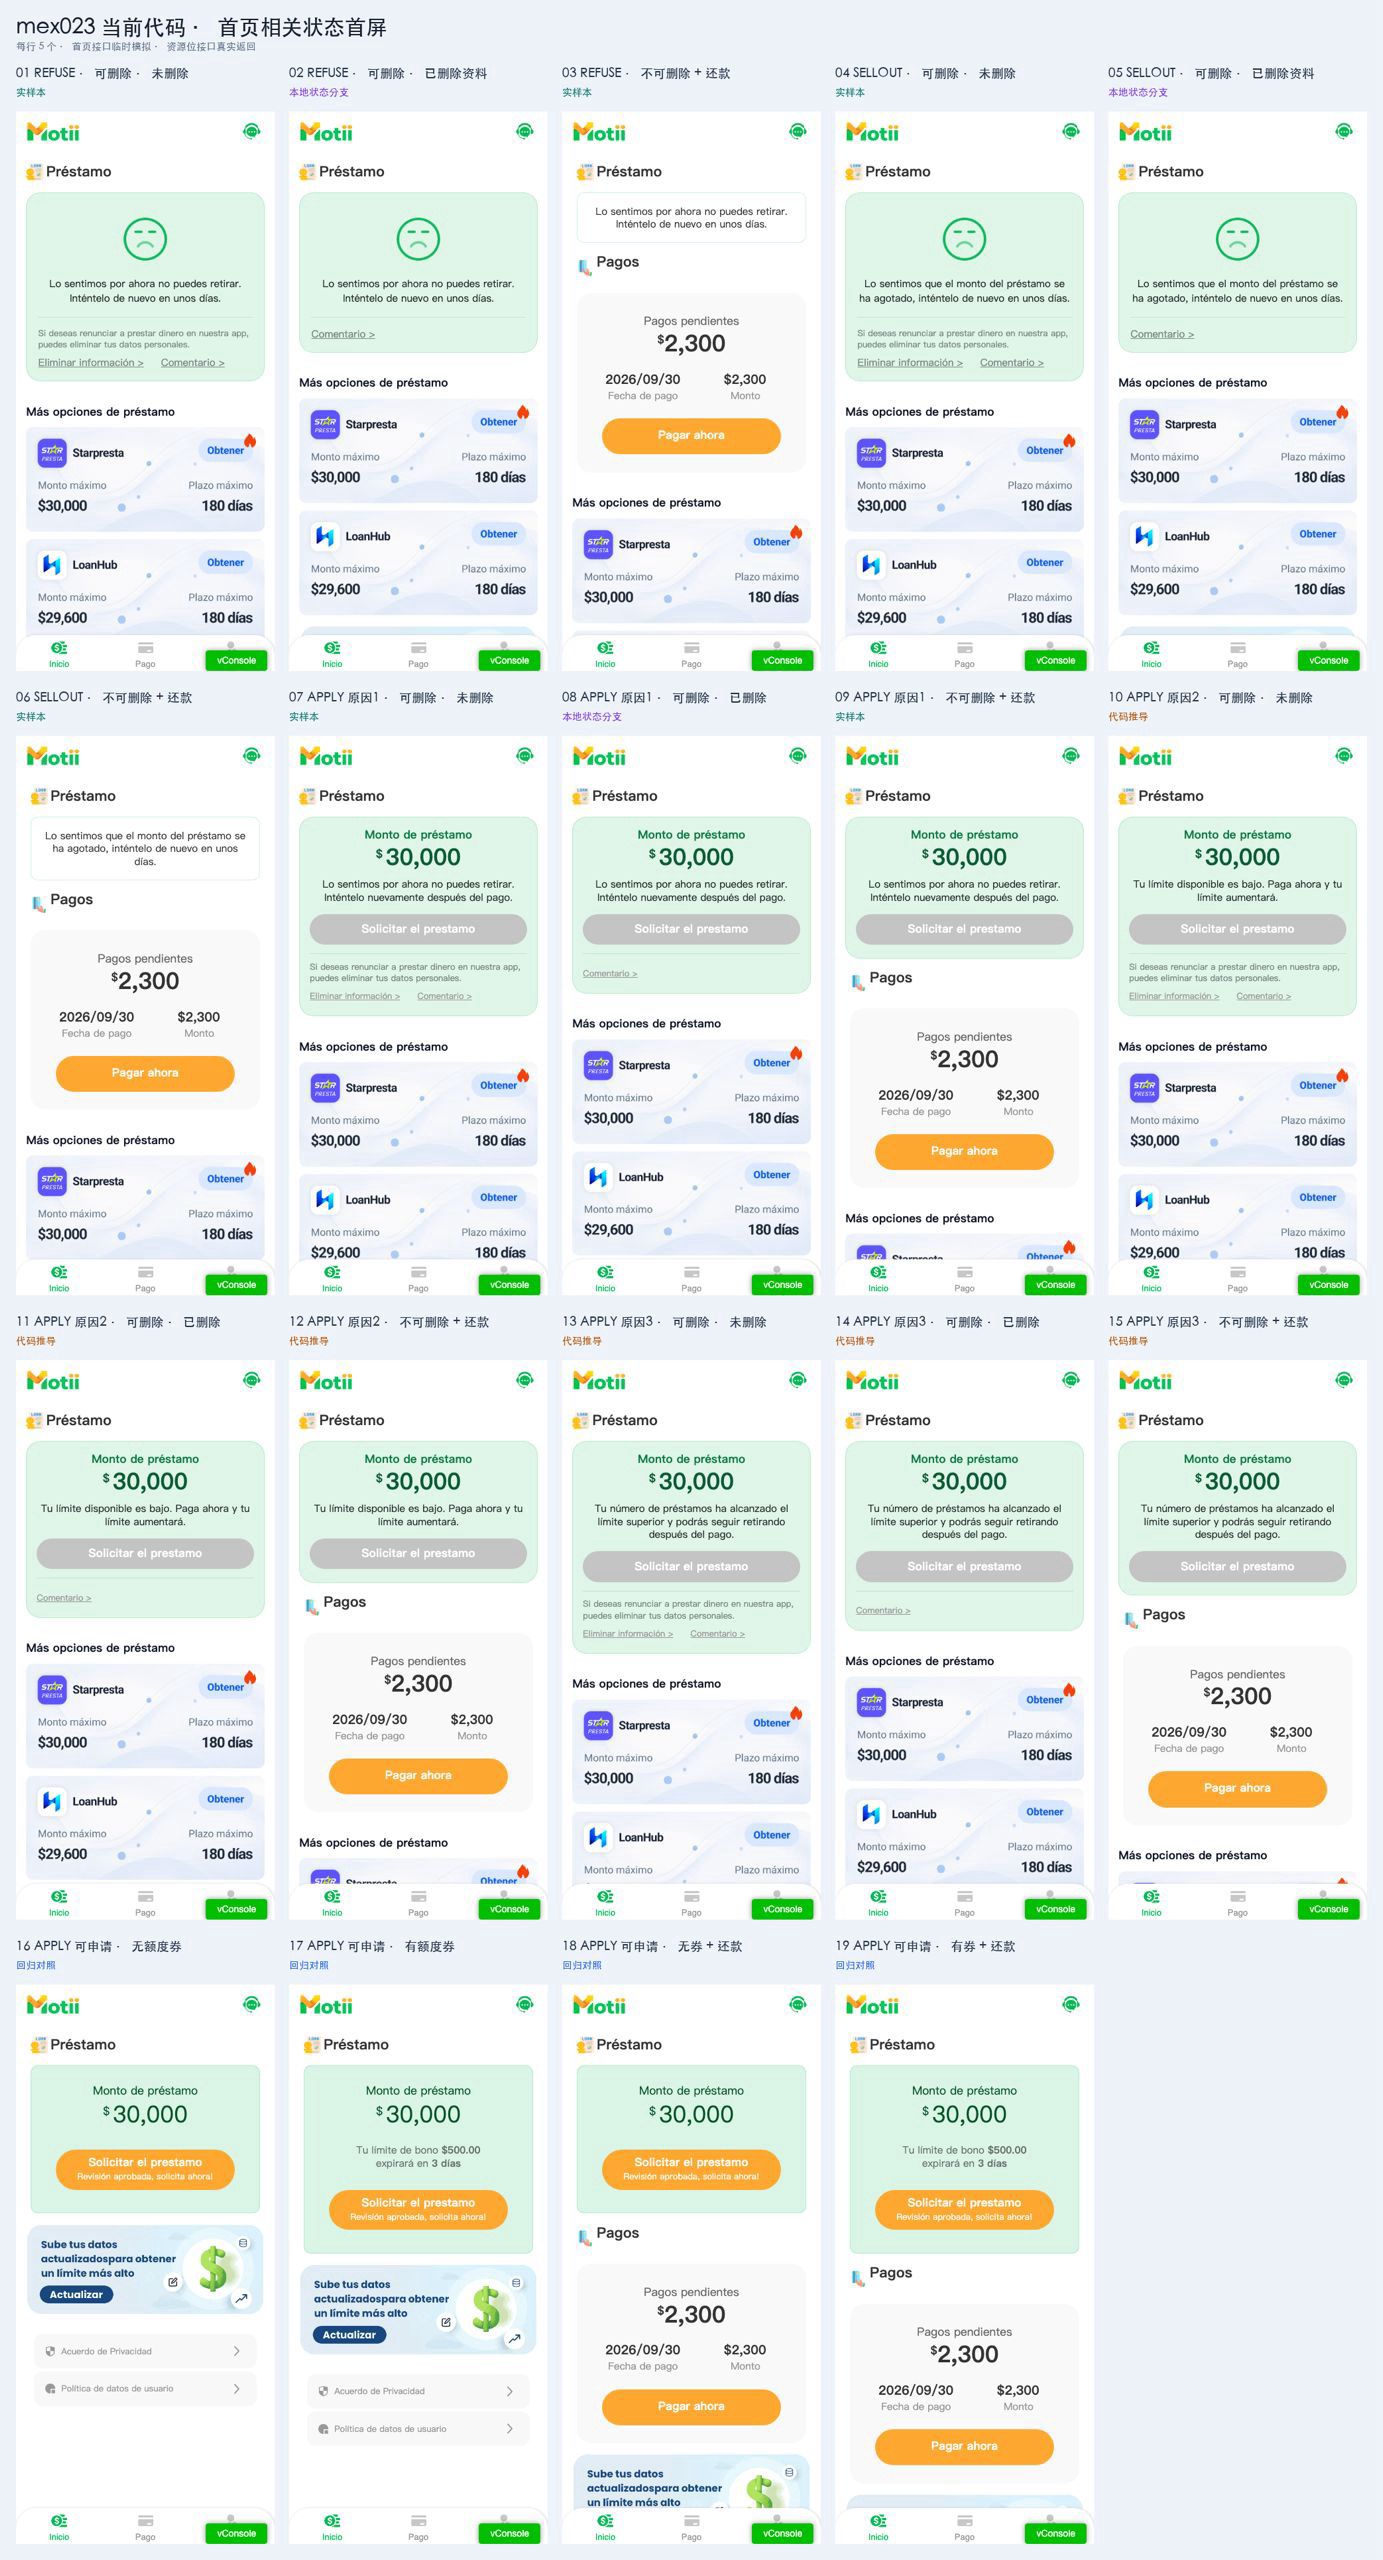
MEX-2952 前端 Mock(已上线状态参考)
Motii 首页相关被拒状态已新增贷超入口。由于生产 / 测试账号均无法构造对应状态,且 Motii 暂无 UI,以下仅作为前端 mock 状态参考。
05 / DISPLAY & TOUCH STRATEGY
页面提示与站外触达是两套不同机制
01
贷超展示
命中导流标签时,正审被拒页展示贷超模块及信用报告,贷超排在上面。未命中用户先跳转 MGM;用户返回首页后,同样可见贷超与信用报告。
02
Motii 发送后页面通知实验(已完成)
实验结论(9/23):弹窗 + 顶部静态文案(B 组)已推全。相较短信模块(A 组),B 组注册率提升 0.36pp(24.40% vs. 24.04%),导流→放款率提升 0.55pp(12.90% vs. 12.35%),FPD0 下降 3.58pp(71.52% vs. 75.10%)。
03
Motii MA WhatsApp 触达
发送时机一(正审被拒):被拒后 1 小时内不发送;超过 1 小时且仍未注册 Motii 时,发送 Motii WhatsApp。对应的弹窗与顶部静态文案由 A/B 分组互斥控制,控制在 BC。
发送时机二(支用被拒):T+1h 与 T+24h 分别判断用户是否已注册 Motii;未注册则发送,已注册则取消该节点及后续发送,控制在 MA。
04
Loan Hub MA WhatsApp 触达(已下线)
状态:2026-09-20 已下线。以下保留原规则作为历史记录:17 包正审被拒且命中导流 Mocasa 标签时,直接发送 Loan Hub 导流 WhatsApp;不配置短信模块或弹窗,控制在 MA。
06 / MOTII LANDING SYSTEM
端外体系:Motii
李城正在测试精准短信,比较发送至产品介绍页与导流 OTP 页的效果。以下仅记录端外渠道使用的页面与链接。
| 来源 | 页面 | 链接 | 状态 |
|---|---|---|---|
| 端外 | 产品介绍页 WhatsApp / 精准短信等渠道 | https://motii.onelink.me/hKOS/pxtgxgr6 | 短信实验中 |
| 端外 | 导流 OTP 页 渠道归因与下载跳转 | https://motii.onelink.me/hKOS/5oa3v0vs | 短信实验中 |
实验数据
数据更新于 9 月 14 日,统计周期为 9/4–9/9。该组数据比较三种 RCS 承接流程;它用于观察不同承接页的效果,不能直接替代李城精准短信实验的结论。
触达放款率 1.14% · GMV 1,041,600 MXN · 件均 2,486 MXN
触达放款率 0.99% · GMV 148,300 MXN · 件均 2,746 MXN
触达放款率 0.87% · GMV 97,700 MXN · 件均 2,079 MXN
| RCS 承接流程 | 名单数 | 触达量 / 率 | 登录量 / 触达率 | 放款数 | GMV(MXN) | 件均(MXN) | 触达放款率 |
|---|---|---|---|---|---|---|---|
| 白名单拉新通用流程 | 55,991 | 36,908 / 65.92% | 4,595 / 12.45% | 419 | 1,041,600 | 2,486 | 1.14% |
| Motii 导流 OTP 页 | 8,157 | 5,429 / 66.58% | 594 / 10.94% | 54 | 148,300 | 2,746 | 0.99% |
| Motii 产品介绍页 | 8,146 | 5,385 / 66.11% | 645 / 11.98% | 47 | 97,700 | 2,079 | 0.87% |
来源:业务侧 RCS 承接流程对比图。不同方案的名单规模不同,比较时应以触达率、登录触达率和触达放款率为主,不宜只比较放款绝对值。
07 / PARTNER CATALOG
合作产品与确定的展示顺序
导流标签的优先级为 Motii > Starpresta > Loan Hub;但交互图显示下单 / 支用被拒页可并列展示多个合作产品。如不同需求中的额度、期限和下载链接不一致,对客展示以当前产品配置为准。
核心主推荐与 WA 注册判断对象。已有端内、端外产品介绍页与 OTP 页。
2026-09-02 上线,对应 MainRefuse.Mid-Banner.v1.2。作为 Motii 后的第二优先级合作产品。
联合 H5 次推荐,且对应 MainRefuse.Mid-Banner.v1.3。标签优先级位于 Motii、Starpresta 之后。其 MA WhatsApp 导流已于 2026-09-20 下线。
Mocasa 标签此前用于 Loan Hub 的 MA WhatsApp 导流判断;该触达已于 2026-09-20 下线。端内资源位、产品页与跳转配置如需变更,仍以当前产品配置为准。
08 / REVENUE DATA
合作产品收入数据
Starpresta 数据周期更新至 9/1–10/7(Mexico City 日期)。放款数以 AF 成功 LTV 独立用户数计,收入按每位 LTV 独立用户 $25、汇率 7.2 计算人民币收入。Loan Hub 仅提供 8 月汇总收入,暂无逐日明细。
1,180 位 LTV 独立用户 · 约 ¥212,400 · 9/1–10/7 累计。
8 月累计收入。此数值为最新更正口径,不是 $810。
收入按每位 AF 成功 LTV 独立用户 $25 计算。
| 日期 | Starpresta 放款 (LTV 独立用户数) | 收入(USD) | 收入(人民币) |
|---|---|---|---|
| Oct 07 | 16 | $400 | ¥2,880 |
| Oct 06 | 27 | $675 | ¥4,860 |
| Oct 05 | 21 | $525 | ¥3,780 |
| Oct 04 | 15 | $375 | ¥2,700 |
| Oct 03 | 14 | $350 | ¥2,520 |
| Oct 02 | 61 | $1,525 | ¥10,980 |
| Oct 01 | 74 | $1,850 | ¥13,320 |
| Sep 30 | 63 | $1,575 | ¥11,340 |
| Sep 29 | 63 | $1,575 | ¥11,340 |
| Sep 28 | 74 | $1,850 | ¥13,320 |
| Sep 27 | 71 | $1,775 | ¥12,780 |
| Sep 26 | 57 | $1,425 | ¥10,260 |
| Sep 25 | 53 | $1,325 | ¥9,540 |
| Sep 24 | 58 | $1,450 | ¥10,440 |
| Sep 23 | 62 | $1,550 | ¥11,160 |
| Sep 22 | 62 | $1,550 | ¥11,160 |
| Sep 21 | 49 | $1,225 | ¥8,820 |
| Sep 20 | 46 | $1,150 | ¥8,280 |
| Sep 19 | 40 | $1,000 | ¥7,200 |
| Sep 18 | 46 | $1,150 | ¥8,280 |
| Sep 17 | 37 | $925 | ¥6,660 |
| Sep 16 | 17 | $425 | ¥3,060 |
| Sep 15 | 12 | $300 | ¥2,160 |
| Sep 14 | 11 | $275 | ¥1,980 |
| Sep 13 | 12 | $300 | ¥2,160 |
| Sep 12 | 5 | $125 | ¥900 |
| Sep 11 | 10 | $250 | ¥1,800 |
| Sep 10 | 14 | $350 | ¥2,520 |
| Sep 09 | 9 | $225 | ¥1,620 |
| Sep 08 | 9 | $225 | ¥1,620 |
| Sep 07 | 8 | $200 | ¥1,440 |
| Sep 06 | 13 | $325 | ¥2,340 |
| Sep 05 | 11 | $275 | ¥1,980 |
| Sep 04 | 14 | $350 | ¥2,520 |
| Sep 03 | 15 | $375 | ¥2,700 |
| Sep 02 | 11 | $275 | ¥1,980 |
| Sep 01 | 0 | $0 | ¥0 |
| Total | 1180 | $29,500 | ¥212,400 |
Starpresta 放款口径为 AF 成功 LTV 独立用户数,收入按每位用户 $25 计算;数据源为 2026-09-01 至 2026-10-07 的 Mexico City 日数据。Loan Hub 的 8 月收入已按最新口径更正为 $2,070。
09 / RELEASE LIST
需求清单与关键时间线
以下按确认时间记录已上线需求、计划需求与实际操作变更;未提供具体时分的历史事项,保留日期级时间戳。提测说明不纳入本清单与变更记录。
| 上线日期 | 需求 | 当前结论 |
|---|---|---|
| 2026-08-06 | MEX-2341 端内被拒页 Banner | 建立标签驱动的端内导流入口、异常降级与多标签监控。 |
| 2026-08-06 | MEX-2376 Motii 导流 H5 | 建立端外 H5、产品点击与位置埋点;当前只作 Motii 体系历史参考。 |
| 2026-08-21 | MEX-2407 Motii 导流条件简化 | 扩展导流覆盖人群,为后续触达策略调整奠定基础。 |
| 2026-08-26 | MEX-2548 17 包导流 Motii | 被拒页增加贷超模块,建立 Motii 产品介绍与下载承接。 实验结论(9/14):入口可见已全量;资源位曝光→注册约 25%,产品介绍页约 190 PV / 日,下载按钮点击率约 55%。跳产品介绍页相较直接跳下载,注册 / 导流率低 1.13pp、下单 / 导流率低 0.74pp;但 FPD0、FPD7 分别低 6.18pp、12.28pp。9/14 起实验组已 100% 跳产品介绍页,后续应继续观察样本量与风险表现。 |
| 2026-08-31 | MEX-2650 正审被拒优化(上) | 贷超在信用报告上方;未命中用户先跳 MGM,返回首页仍可见两模块。 |
| 2026-09-02 | MEX-2743 正审被拒优化(中) | Starpresta 上线,成为当前第二优先级产品。 |
| 2026-09-03 | MEX-2712 Motii 发送逻辑调整 | 触达跳转收敛到下载链路,WA 成为主要渠道。 |
| 2026-09-09 | MEX-2658 正审被拒页面跳转 / 展示逻辑优化(下) | 实验 1|正审被拒页触达方式:A 为短信模块,B 为弹窗 + 顶部静态文案。9/23 起 B 组已推全。 实验结论(9/23):A 组入组 9,224,注册率 24.04%,导流→放款率 12.35%,FPD0 75.10%(507 笔);B 组入组 9,141,注册率 24.40%,导流→放款率 12.90%,FPD0 71.52%(557 笔)。B 较 A:注册率 +0.36pp、导流→放款率 +0.55pp、FPD0 −3.58pp。 |
| 2026-09-10 | MEX-2724 17 包导流 Motii 触达 | 正审被拒触达迁至 MA;T+1h / T+24h 基于注册状态判断。 |
| 2026-09-17 | MEX-2780 下单被拒新增入口 | 下单 / 支用被拒接入贷超产品列表;“Descubre más beneficios”点击后 toast 提示,2 秒后跳 MGM;WA 触达对齐 T+1h / T+24h 注册判断。 |
| 2026-09-21 已上线 | MEX-2970 「端外贷超」贷超 H5 换皮 | 端外贷超 H5 视觉与页面样式已更新。 |
| 2026-10-08 已上线 | MEX-2952 「Motii」新增贷超入口 | Motii 首页相关被拒状态已新增贷超入口。生产 / 测试账号均无法构造对应状态,且 Motii 暂无 UI;当前以前端 mock 验证页面展示。 |
| 2026-10-14 计划上线 | MEX-2955 「MexiCash」首页被拒状态页面结构调整 | 因贷超入口增加,17 包还款卡片无法在一屏内完整可见;计划将还款卡片与被拒文案合并展示在贷超入口上方,以维持贷超入口的一屏曝光。具体以节后 UI 为准。 |
09 / CHANGE LOG
变更记录(按时间排序)
2026.08.06
端内入口与端外 H5 同期上线MEX-2341 建立端内导流入口;MEX-2376 建立 Motii 端外 H5 与基础埋点。
2026.08.21
导流条件简化MEX-2407 扩展可覆盖人群。
2026.08.26
Motii 产品介绍承接建立MEX-2548 将贷超模块与产品介绍、下载链路接入被拒场景。
2026.08.31
正审被拒页规则固化MEX-2650 明确贷超 / 信用报告顺序与 MGM 返回逻辑。
2026.09.02–03
Starpresta 上线,WA 发送逻辑调整MEX-2743 于 09-02 上线 Starpresta;MEX-2712 于 09-03 将 Motii 触达转向 WA 下载链路。
2026.09.09
提示 A/B 上线MEX-2658:实验组弹窗一次,并保留顶部 WA 已发送提示。
2026.09.10
MA 两次注册判断上线MEX-2724:正审被拒触达迁至 MA,按 T+1h / T+24h 判断。
2026.09.17
下单被拒场景上线MEX-2780:下单 / 支用被拒接入贷超产品列表;MGM 跳转与 WA 触达规则同步接入。
2026.09.20
Loan Hub MA WhatsApp 下线17 包正审被拒命中 Mocasa 标签的 Loan Hub WhatsApp 导流停止发送;原文案仅保留为历史记录。
2026.09.21
端外贷超 H5 换皮上线MEX-2970:端外贷超 H5 的视觉与页面样式已更新。
2026.09.23
正审被拒页面通知 B 组推全MEX-2658:弹窗 + 顶部静态文案方案全量上线,替代短信模块;弹窗仍仅展示一次。
2026.10.03
晚上
晚上
正审被拒首续贷外导规则调整完成以
user_tag_d_user_loan_cnt_total >= 1 识别续贷,其余为首贷。首贷维持原有 Motii / Mocasa 标签外导逻辑;续贷 Motii 资源位不变,新增仅面向 DPD9+ 用户(user_tag_d_user_overdue9_cnt >= 1)的外导资源位。2026.10.08
早上
早上
续贷外导逻辑微调完成续贷用户的外导按 DPD9+ 条件执行;Motii 资源位保持不变。
2026.10.08
Motii 新增贷超入口上线MEX-2952:Motii 首页相关被拒状态已新增贷超入口;当前以前端 mock 验证页面展示。
2026.10.14
计划上线
计划上线
首页被拒状态页面结构调整MEX-2955:还款卡片与被拒文案计划合并展示在贷超入口上方,维持入口一屏曝光;以节后 UI 为准。
10 / ROADMAP
贷超规划
按已上线能力与后续规划分阶段记录。除 Phase I 外,以下阶段尚未给出上线日期。
Phase I2026.09.17 / 已上线
支用被拒页面新增贷超入口
在支用被拒承接面增加贷超产品入口与合作产品列表;对未注册 Motii 的用户,在支用被拒后 T+1h、T+24h 分别进行 WhatsApp 触达,引导下载并注册。
端内入口支用被拒页承接贷超产品。
产品展示支持在列表中展示合作产品。
延迟触达按 Motii 注册状态执行两次 WA 判断。
Phase II规划中 / 日期待定
贷超入口升级为贷超模块
当接入超过 3 家贷超合作方、首屏无法完整展示时,将入口升级为模块化承接,并提供“更多贷款选择”列表页,扩大首页资源位与列表页的合作方曝光。
触发条件合作方超过 3 家,现有首屏无法展示全部产品。
页面承接入口模块跳转至“更多贷款选择”列表页。
业务目的增加合作方曝光,支持商务沟通价格与推进合作。
Phase III规划中 / 日期待定
按 UV 价值自动排序
首页与贷超列表页按近 1–7 天 UV 价值进行自动排序:收益更高的合作方获得更多曝光,以提升整体收入。
排序范围首页资源位与贷超列表页。
排序依据近 1–7 天的 UV 价值。
预期目标将曝光向高价值合作方倾斜,提升整体收入。